Toute discussion de première commande finit au même moment. Les échantillons validés, le format choisi, le conteneur esquissé — puis quelqu'un demande comment le paiement va se faire. Pour un nouvel importeur, la question paraît une formalité. Elle n'en est pas une. Les conditions de paiement sont la première décision de risque de la relation : elles déterminent qui porte le risque de production, qui porte le risque de transit, et quel contrôle chaque partie conserve.
Les conditions de paiement sont une carte des risques, pas un détail de facturation
Un instrument comme le T/T ou le crédit documentaire ne change pas ce que vous achetez — il change le moment où votre argent part, par rapport à ce que vous recevez. Ce timing est toute la décision. La confiserie se fabrique sur commande : les gommes sont produites selon votre cahier des charges et les sachets doypack sont imprimés avec votre design, dans votre langue, à votre grammage. Une fois ce film imprimé, aucun autre acheteur au monde ne le prendra. Donc à chaque étape — avant production, après production, en mer, au dédouanement — posez deux questions : quelle part de mon argent est déjà engagée, et qu'ai-je en main qui prouve que la marchandise existe et correspond au contrat ?
Le T/T : le cheval de bataille, utilisé avec méthode
Le virement télégraphique est le standard du commerce transfrontalier : rapide, peu coûteux, universel. Structurellement, cela signifie un paiement avant production et le solde ensuite — généralement contre copie des documents d'expédition ou avant la libération de la connaissement originale. La répartition est une condition commerciale : elle figure dans la facture proforma, convenue par écrit à chaque commande.
Ce qui rend le T/T sûr, ce n'est pas le virement lui-même, c'est la discipline autour. Avant tout virement : vérifiez que le nom du bénéficiaire du compte correspond exactement, caractère par caractère, à la société de la proforma ; que le compte est détenu dans le pays d'enregistrement de cette entité ; convenez qui supporte les frais des banques intermédiaires ; et gardez la proforma comme source unique de vérité pour le produit, la quantité, l'Incoterm, les documents et les jalons. La faiblesse du T/T est honnête : votre protection est procédurale. Les deux sections suivantes sont cette procédure.
Le crédit documentaire : quand la LC justifie ses frais
Un crédit documentaire transfère le risque de contrepartie aux banques : votre banque s'engage à payer l'exportateur contre un jeu de documents défini. Sur une première commande, son coût se justifie dans trois cas : des montants qui absorbent les frais bancaires ; des marchés où les frictions de transfert de devises ralentissent les virements directs ; et des acheteurs corporate dont la trésorerie exige des instruments bancaires avec les nouveaux fournisseurs.
Les deux décisions qui comptent : à vue ou à terme, et la liste des documents. Le jeu standard d'une expédition de confiserie — facture commerciale, packing list, connaissement, certificat d'origine et certificat d'analyse — doit figurer dans le crédit avec précision. Les banques paient des documents, pas des marchandises ; la moindre discrépance retarde le paiement. Une LC protège les parties l'une de l'autre, mais aucune d'un produit médiocre : les documents peuvent être parfaits et les palettes non. C'est à cela que servent l'audit d'usine et le régime de COA.
Remise documentaire et autres instruments
Entre le virement et la LC se trouvent les remises documentaires — documents contre paiement (D/P) et documents contre acceptation (D/A) — où les banques manipulent des documents sans s'engager à payer. Moins coûteuses qu'une LC, moins protectrices. Les plateformes type séquestre et les paiements échelonnés adossés aux jalons de production sont eux aussi courants dans les premières collaborations. Tout cela est légitime ; rien de tout cela ne remplace le fait de connaître son fournisseur.
Ce qui protège l'argent mieux que n'importe quel instrument
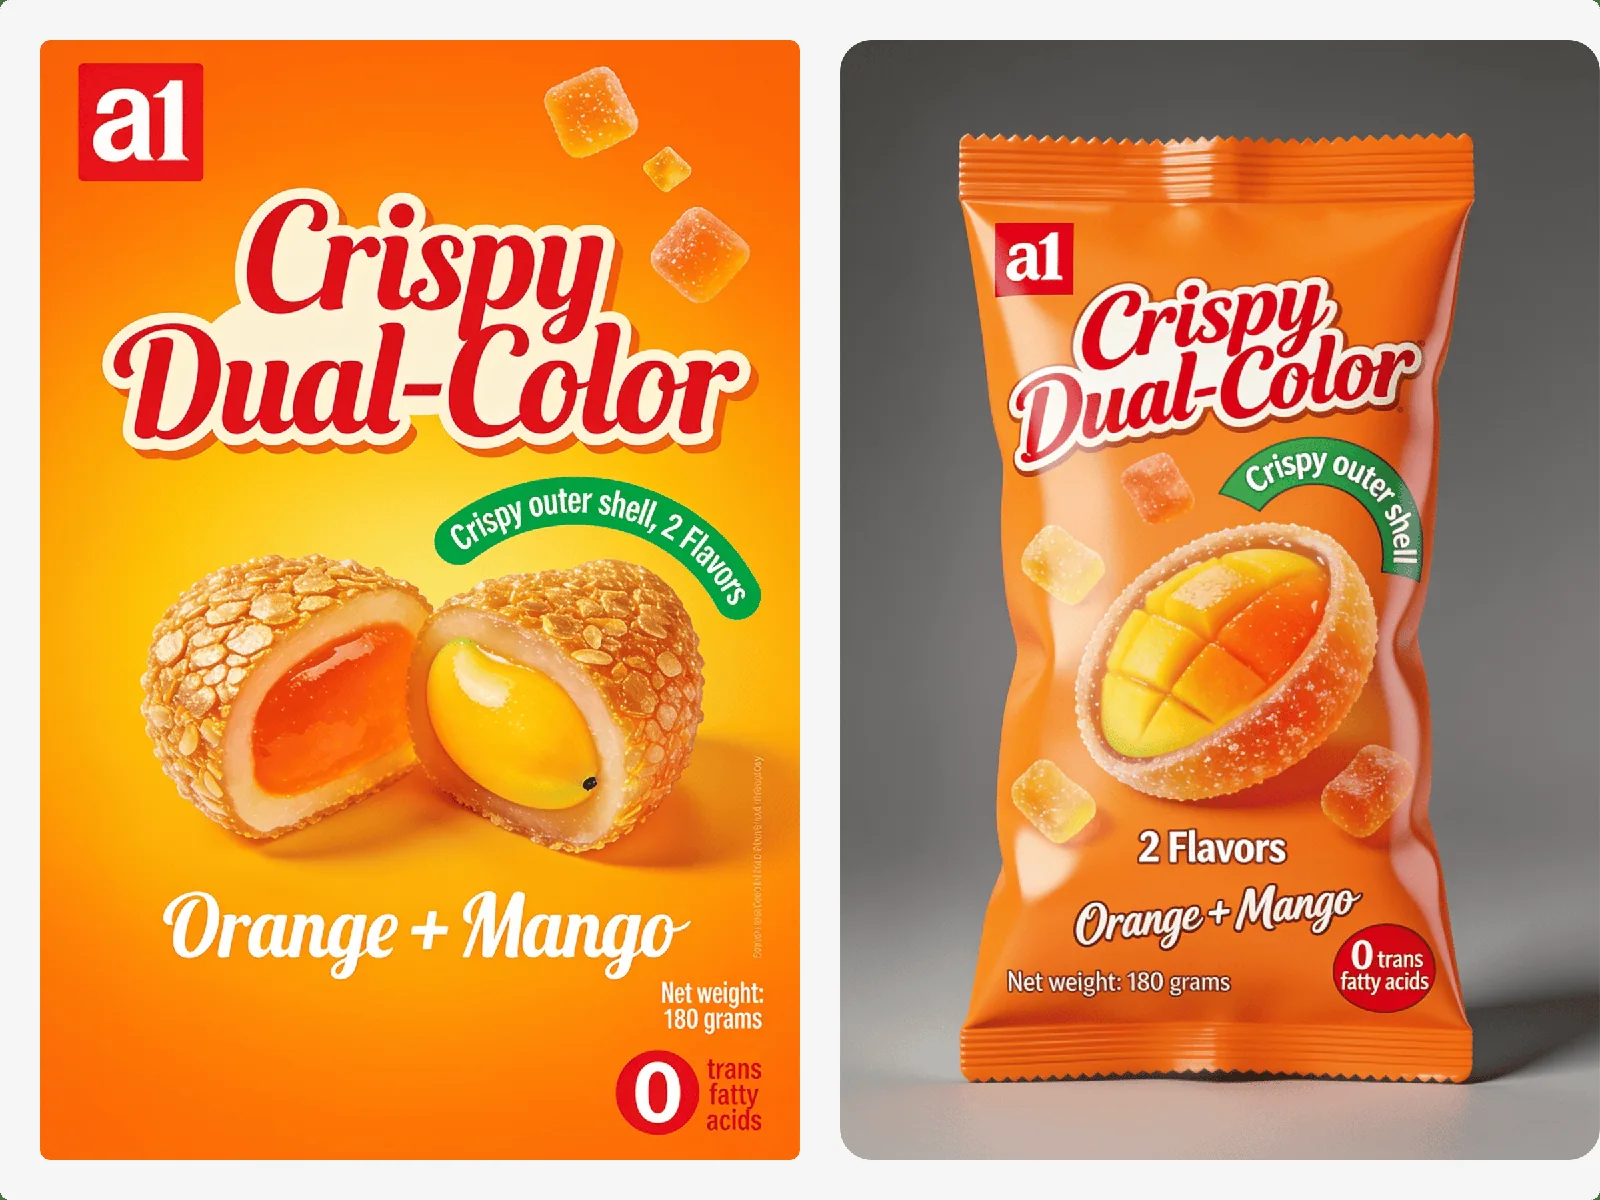
Les importeurs expérimentés traitent l'instrument de paiement comme une couche d'une pile. Les couches du dessous travaillent davantage. Qualité : un fournisseur dont chaque lot part avec un certificat d'analyse émis par un laboratoire interne accrédité CNAS, avec traçabilité complète des lots, est un fournisseur dont vous détectez les modes de défaillance avant l'appareillage du conteneur. Systèmes : une production certifiée FSSC22000, BRC, HACCP et HALAL, auditée et ré-auditée. Réputation : deux bases de production, huit lignes, trois centres de R&D, plus de 200 brevets, des expéditions vers plus de 40 marchés, et des enseignes servies comme Sam's Club, Costco, 7-Eleven, Magnit, X5, Samokat, Lawson, GS25, Circle K et FamilyMart. Notre checklist d'audit d'usine en 8 points transforme cette couche en questions que vous pouvez envoyer dès aujourd'hui.
MOQ et jalons de paiement avancent ensemble
Une première commande doit être dimensionnée pour tester un canal, pas pour remplir un entrepôt. Notre offre permanente : MOQ à partir de 500 cartons par SKU, commandes d'essai de 200 cartons pour les nouveaux marchés — et comme la gomme conserve 12 mois à température ambiante, un conteneur d'essai mixte traverse une saison complète de vente pendant que vous jugez la rotation. Voyez comment se construit un 20GP mixte dans notre guide MOQ et chargement mixte.
Puis alignez l'argent sur les jalons. Un acompte à la confirmation de commande finance les matières premières et le tirage d'impression de votre film spécifique ; le solde se déclenche contre un événement documentaire défini — une connaissement expédiée, par exemple — plutôt que contre un vague « plus tard ».
Les instruments, côte à côte
Aucun instrument n'est universellement « le plus sûr ». Chacun achète une protection différente à un prix différent en frais et en friction :
| Instrument | Ce qu'il protège | Où il ajoute de la friction | Idéal pour |
|---|---|---|---|
| T/T — acompte plus solde | Simplicité et rapidité ; la protection est procédurale (discipline de proforma, bénéficiaire vérifié) | Frais bancaires minimes ; votre recours est documentaire, pas collatéral | La plupart des premières commandes, essais et conteneurs mixtes |
| Crédit documentaire (à vue) | La banque paie contre documents ; neutralise le risque de contrepartie | Frais des deux côtés ; conformité stricte des documents ; avenants lents | Commandes plus importantes ; trésoreries exigeant des instruments bancaires |
| Remise D/P ou D/A | Les banques échangent documents contre paiement ou acceptation | Protection plus faible que la LC ; dépend toujours de la confiance | Acheteurs récurrents avec un historique établi |
| Paiements échelonnés | Adosse la sortie de trésorerie aux jalons de production | Exige des jalons et des dates définis dans la proforma | Programmes avec outillage, longs tirages ou lancements multi-SKU |
Hygiène antifraude : la partie que personne ne lit jusqu'à ce que ça fasse mal
La perte réelle la plus fréquente n'est pas le mauvais instrument. C'est un courriel compromis qui annonce « des coordonnées bancaires actualisées » deux jours avant un virement. La défense est ennuyeuse et absolue : tout changement de bénéficiaire ou de compte est revérifié par voix ou vidéo sur un numéro déjà connu — jamais sur un numéro fourni dans le même courriel ; le nom du bénéficiaire ne s'écarte jamais de la société enregistrée sur la proforma ; les instructions de paiement vivent dans la proforma, pas dans les fils de courriels. Un fournisseur qui n'a rien à cacher reçoit votre appel de vérification comme du professionnalisme, pas comme de la suspicion.
La checklist de paiement de la première commande
Huit points, tous par écrit avant le premier virement :
1. La proforma énonce la spécification complète : produit, parfum, grammage, format de sachet, configuration carton, Incoterm et conservation. 2. Les jalons de paiement et leurs déclencheurs sont datés et liés à des événements de production ou documentaires. 3. Le nom du bénéficiaire et le compte sont vérifiés contre les documents d'enregistrement du fournisseur. 4. La responsabilité des frais bancaires et d'intermédiation est énoncée. 5. La devise de facturation et la responsabilité du change sont fixées. 6. Les documents reçus contre le solde sont listés : facture, packing list, connaissement, certificat d'origine, COA. 7. Un droit d'inspection avant expédition est réservé. 8. Tout changement ultérieur de coordonnées bancaires est revérifié par voix sur un numéro connu.
Questions fréquentes
Un crédit documentaire est-il toujours plus sûr que le T/T ? Il réaffecte le risque de contrepartie de vous vers les banques, ce qui compte pour les grosses commandes et les corridors à friction. Il ne vérifie pas le produit. Une LC au dossier parfait sans régime de COA derrière est plus faible qu'un T/T discipliné avec un fournisseur audité.
Quelle taille pour une première commande de confiserie ? Assez grande pour tester le linéaire, assez petite pour renouveler. C'est la logique de nos conditions d'essai : MOQ à partir de 500 cartons par SKU, commandes d'essai de 200 cartons pour les nouveaux marchés, formats mixtes dans un même conteneur.
Par où commencer
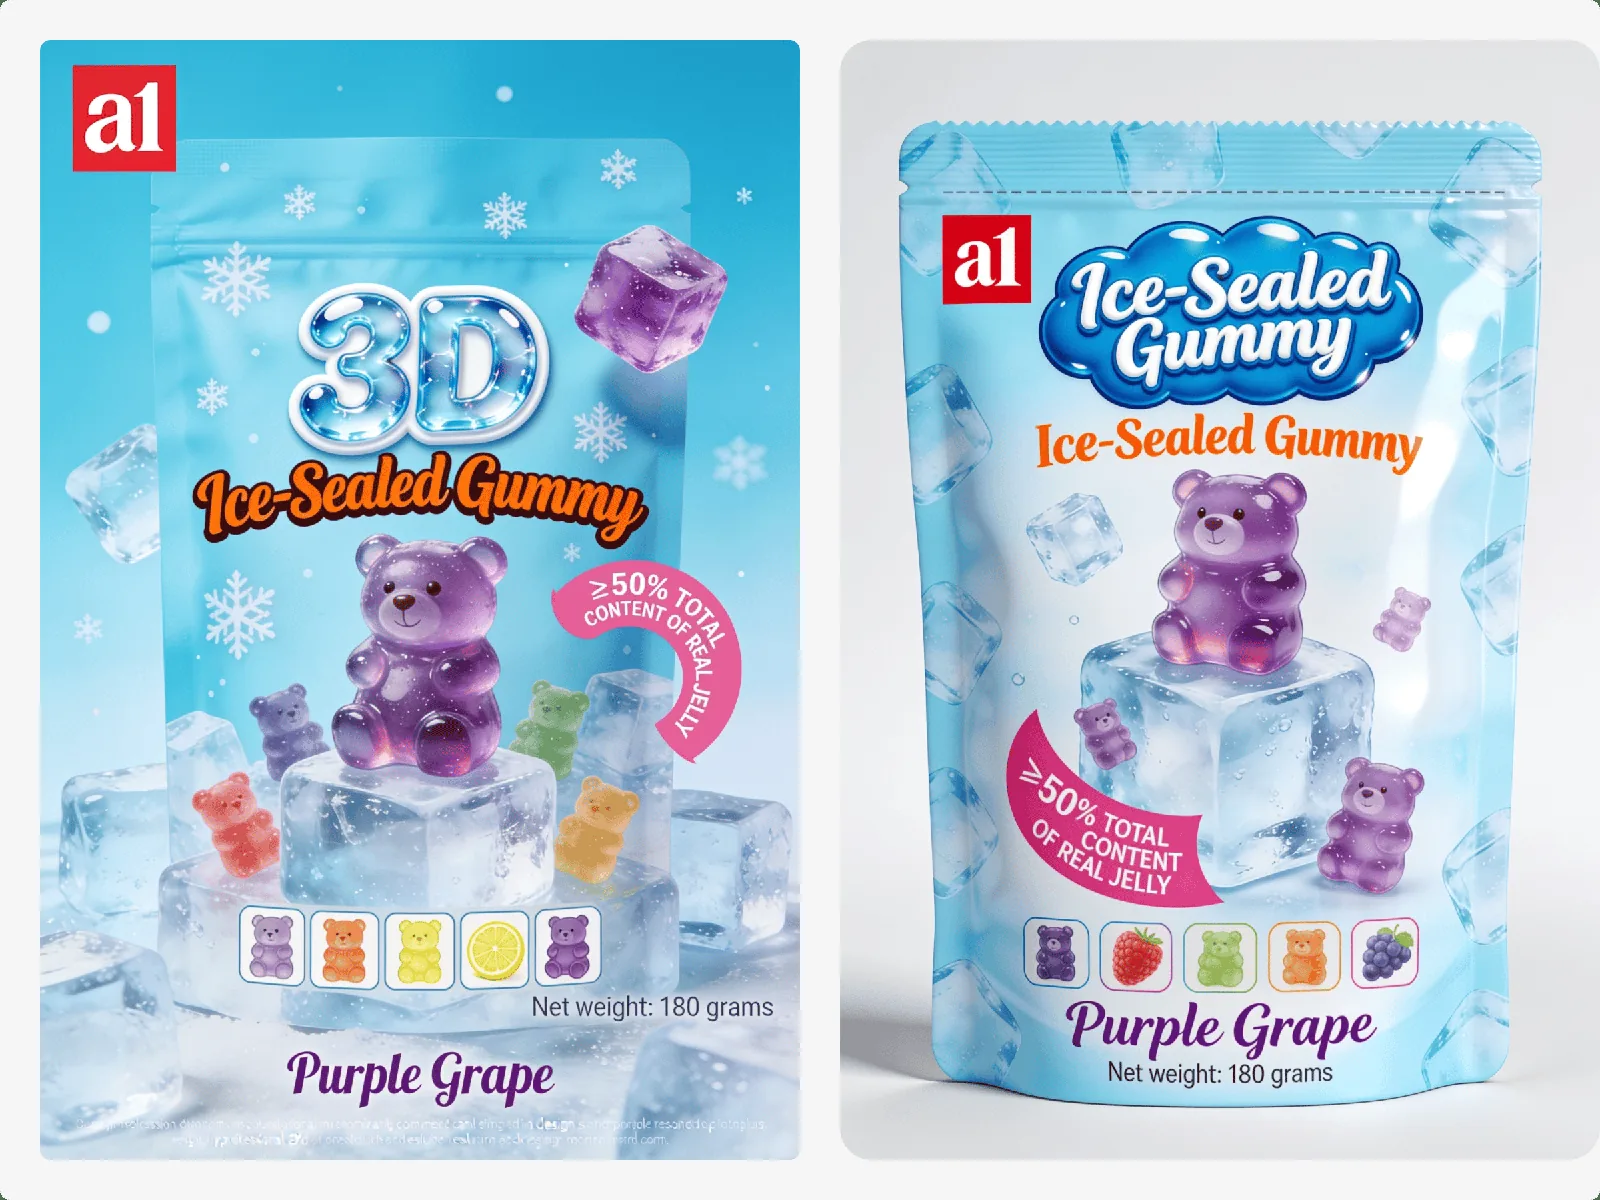
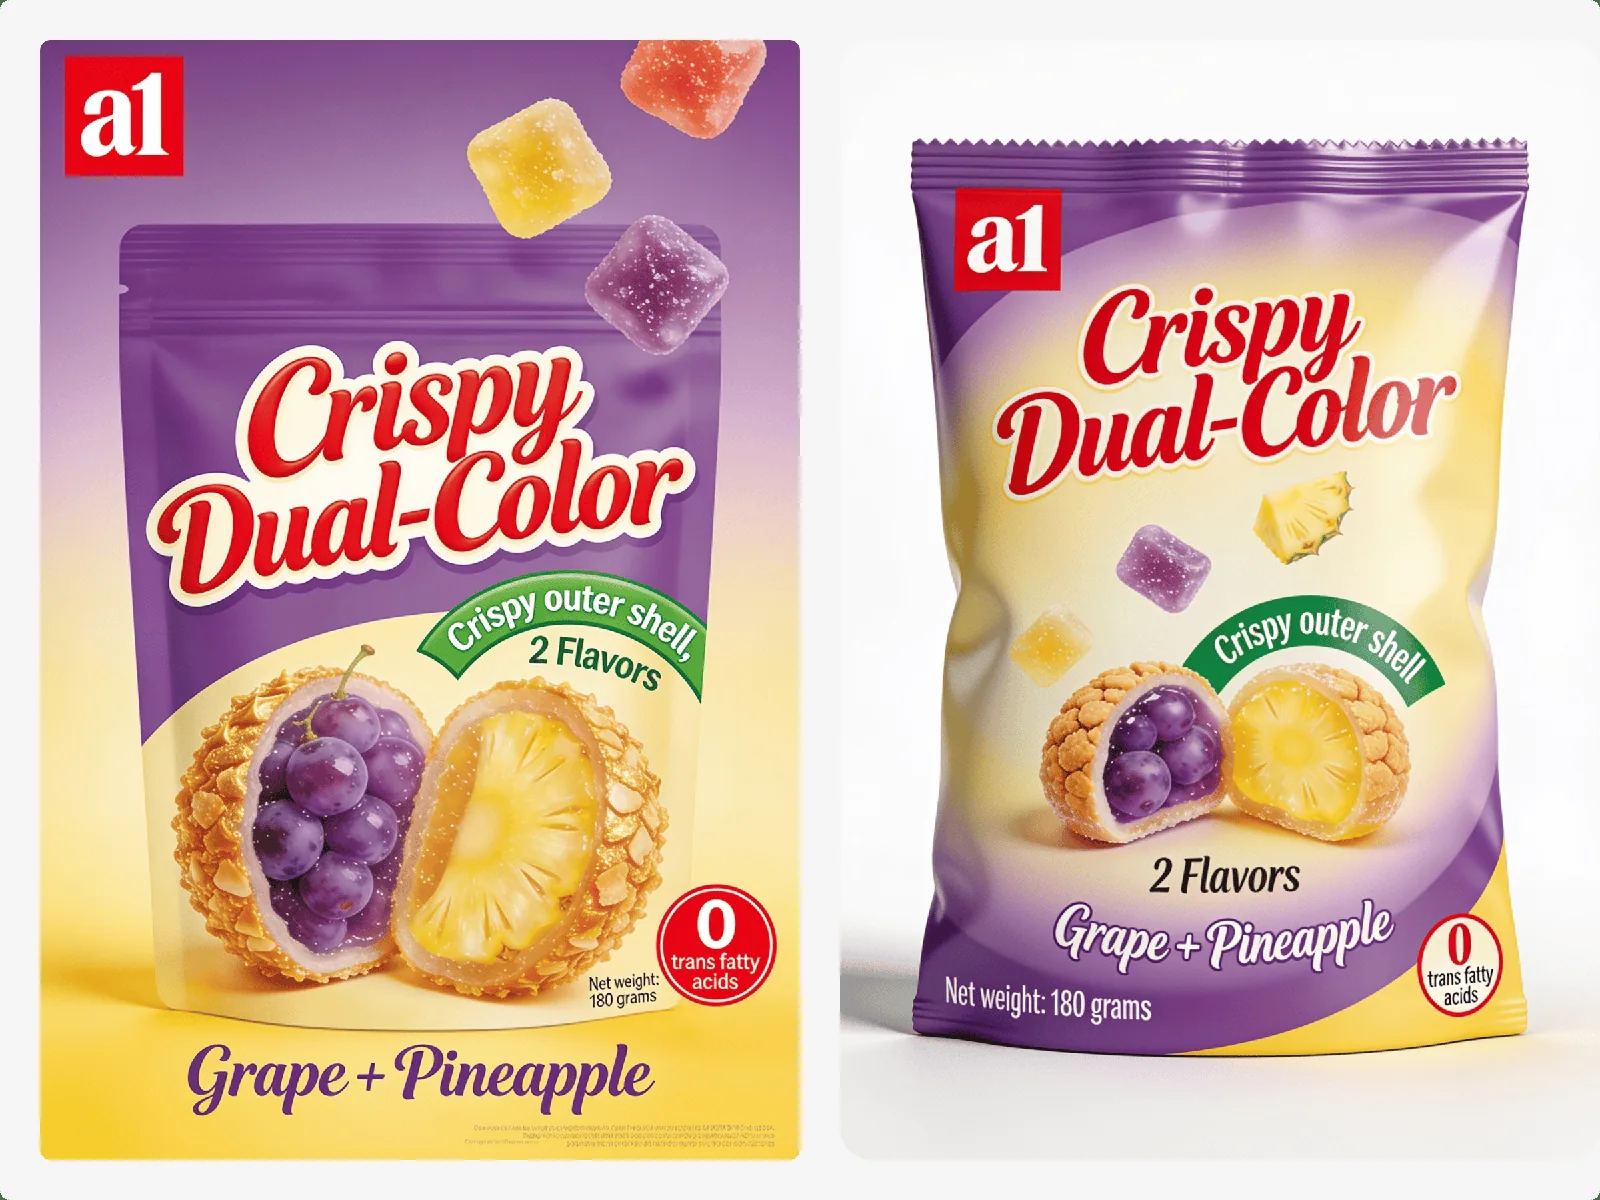
Choisissez l'instrument qui permet aux deux parties d'arrêter de négocier la confiance et de commencer à expédier — puis mettez la discipline par écrit. Envoyez-nous votre marché et votre canal cibles : nous revenons avec des recommandations de formats, un projet de proforma et le jeu de documents dont votre banque a besoin. Commencez par la page contact : Katherine, Justin@a1food.cn, WhatsApp +86-189-6548-2111. Pour la planification du linéaire après la signature, notre comparaison des formats d'emballage gommes et les gammes 3D scellée dans la glace et croustillante bicolore montrent ce qu'un premier programme mixte donne, en cartons.